Categorieën
nieuwe blog
Wat kost het nu echt om één kilogram popcorn te produceren in een fabriek? Het antwoord hangt af van meer dan alleen de prijs van maïsذلك. Fabrikanten moeten ook rekening houden met poitolie, suiker of kruiden, arbeid, elektriciteit, verpakking, afschrijving van apparatuur, reiniging en productieverliezen. De meest betrouwbare manier om de kosten te berekenen, is door de totale productiekosten voor een bepaalde periode te delen door het aantal kilogram afgewerkte popcorn dat in diezelfde periode is geproduceerd.
Voor snackfabrikanten helpt deze berekening bij het vergelijken van productiemethoden, het evalueren van investeringen in apparatuur, het vaststellen van groothandelsprijzen en het identificeren van onnodige uitgaven. XFD levert industriële popcornproductie-apparatuur voor verschillende fabrieksvereisten, waaronder poffen, coaten en gerelateerde verwerkingsbewerkingen. Door eerst de kostenstructuur te begrijpen, is het gemakkelijker om te bepalen welke apparatuurconfiguratie past bij de werkelijke productiebehoeften van een bedrijf.
De basisformule is eenvoudig:
Productiekosten per kilogram = Totale productiekosten ÷ Totaal aantal kilogram geproduceerde afgewerkte popcorn
Wil deze berekening zinvol zijn, dan moeten beide cijfers dezelfde productieperiode en dezelfde kostenomvang bestrijken. Een fabriek die bijvoorbeeld de fabricagekosten voor één maand berekent, moet de productiekosten meenemen die in die maand zijn gemaakt en deze delen door het aantal kilogram afgewerkte popcorn dat in dezelfde periode is geproduceerd.
Fabrikanten moeten ook definiëren wat telt als eindproduct. Gewone gepofte popcorn, met karamel gecoate popcorn en verpakte retailpopcorn kunnen verschillende kostenstructuren hebben. Als het doel is om de kosten van een afgewerkt, verpakt product te berekenen, moeten coatingingrediënten en verpakkingsmaterialen worden meegenomen in plaats van de gepofte maïs als eindproduct te beschouwen.
Het is nuttig om fabricagekosten te onderscheiden van de volledige kosten van het verkopen van een product. Vrachtkosten naar klanten, verkoopcommissies, marketing en andere distributiekosten moeten mogelijk worden toegevoegd bij het berekenen van de totale geleverde kosten of bij het evalueren van de winstgevendheid. Deze uitgaven mogen niet zomaar worden vermengd met een fabricagekostenbedrag zonder dat de scope duidelijk wordt gedefinieerd.
Een praktische kostenberekening verdeelt de uitgaven in categorieën. Dit maakt het gemakkelijker om de grootste kostenbepalers te identificeren en de ene productieopstelling met de andere te vergelijken.
Grondstoffen. Maïs, poitolie, suiker, karamelingrediënten, zout en kruidenpoeders dragen allemaal bij aan de kosten van het eindproduct. De hoeveelheid die per kilogram wordt gebruikt, kan variëren afhankelijk van het recept, het coatingniveau, de pofopbrengst en het materiaalverlies. Bereken voor gearomatiseerde popcorn de kosten van elk ingrediënt op basis van de hoeveelheid die daadwerkelijk door de batch is verbruikt.
Directe arbeid. Neem de arbeid op die nodig is voor materiaalvoorbereiding, machinebediening, productoverdracht, kwaliteitscontroles, reiniging en verpakking. Zelfs als een lijn geautomatiseerd is, moeten fabrikanten rekening houden met de operators en het ondersteunende personeel dat nodig is om de lijn te laten draaien.
Energie en nutsvoorzieningen. Elektriciteit of andere energie die wordt gebruikt voor poffen, coaten, transporteren, koelen en verpakken, draagt bij aan de productiekosten. De berekening moet waar mogelijk gebruikmaken van de daadwerkelijk verbruikte energie tijdens de productieperiode, in plaats van alleen te vertrouwen op het nominale vermogen van een machine.
Verpakkingsmaterialen. Zakken, bekers, doosjes, etiketten en andere verpakkingscomponenten zijn belangrijk bij het berekenen van de kosten van een verkoopklaar product. De verpakkingskosten per kilogram zijn afhankelijk van de verpakkingsgrootte, de materiaalspecificatie, het aantal gebruikte zakken en afgekeurde of beschadigde verpakkingen.
Apparatuur en onderhoud. Neem de afschrijving van apparatuur of een andere consistent toegepaste kostenallocatie voor apparatuur op, samen met routineonderhoud, vervangende onderdelen en andere productiegerelateerde uitgaven. De aankooprijs van apparatuur alleen toont niet de volledige kosten van het exploiteren van een lijn gedurende de levensduur.
Afval en kwaliteitsverliezen. Niet-gepofte maïs, gebroken stukken, coatingfouten, morsen, afgekeurde verpakkingen en product dat niet kan worden verkocht, hebben allemaal invloed op de kosten van de verkoopbare productie. Een fabriek kan hetzelfde bedrag aan materialen uitgeven, maar een hogere kostenpost per kilogram rapporteren als een kleiner deel van de productie verkoopbaar eindproduct wordt.
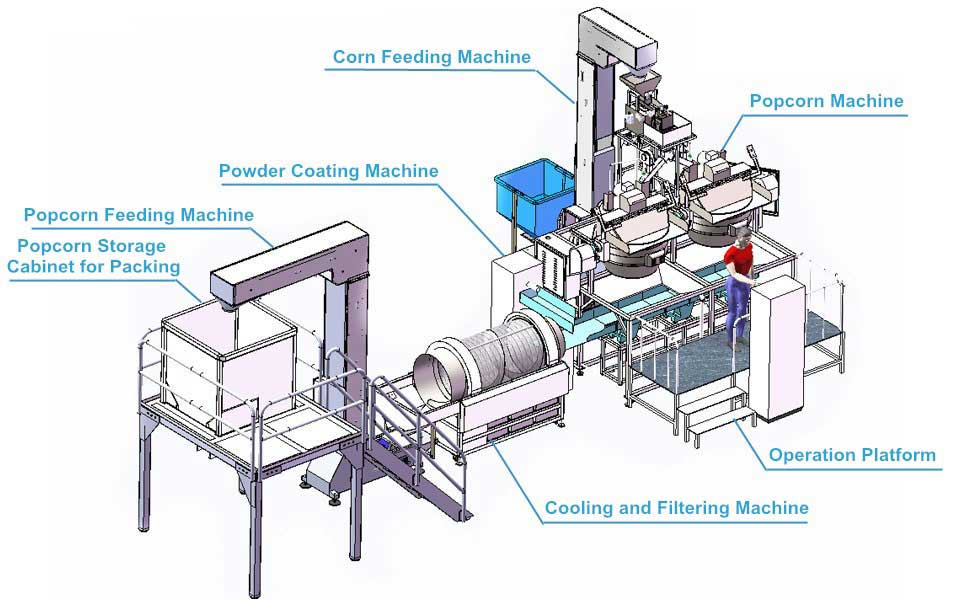
Voor fabrieken die gearomatiseerde popcorn op schaal produceren, moeten de coatingkosten apart van het poffen worden beoordeeld. De popcornproductie- en coatinglijn van XFD combineert meerdere verwerkingsstadia, waardoor deze relevant is bij het evalueren van de apparatuur- en operationele kosten die gepaard gaan met zowel het poffen als het aanbrengen van smaken.
De ingrediëntenkosten moeten worden berekend op basis van het daadwerkelijke verbruik en de hoeveelheid geproduceerde afgewerkte popcorn. Een eenvoudige manier om te beginnen is door de kosten van elk ingrediënt dat in een batch wordt gebruikt te berekenen, de ingrediëntenkosten bij elkaar op te tellen en dat totaal te delen door de verkoopbare productie van de batch in kilogram.
Ingrediëntenkosten per kilogram = Totale ingrediëntenkosten voor de batch ÷ Verkoopbare afgewerkte kilogrammen uit de batch
Beschouw een hypothetische batch die maïs gebruikt ter waarde van $120, olie ter waarde van $25 en smaakingrediënten ter waarde van $35. De totale ingrediëntenkosten zijn $180. Als de batch 90 kg verkoopbare afgewerkte popcorn produceert, bedragen de ingrediëntenkosten $2,00 per kilogram.
Dit is een illustratieve berekening, geen kostenbenchmark voor XFD-klanten of een marktprijs. De werkelijke kosten zijn afhankelijk van lokale offertes van leveranciers, het recept, de ingrediëntenprijzen, de productieopbrengst en de hoeveelheid afgewerkt product dat aan de kwaliteitsvereisten voldoet.
Voor karamelpopcorn of zwaar gekruide popcorn moet het ingrediëntenverbruik zorgvuldig worden gevolgd. Een verandering in de coatingverhouding kan het gewicht van het eindproduct verhogen en tegelijkertijd het materiaalverbruik verhogen. Het vergelijken van batches op basis van alleen de kosten van maïs kan daarom een onvolledig beeld geven van de uiteindelijke kosten.
De productiecapaciteit beïnvloedt de eenheidskosten omdat sommige operationele uitgaven worden verdeeld over de afgewerkte productie. Als een fabriek in dezelfde operationele periode meer verkoopbare popcorn produceert zonder een proportionele stijging van de vaste kosten, kan het vaste-kostengedeelte per kilogram afnemen.
De nominale machinecapaciteit is echter niet hetzelfde als de daadwerkelijke dagelijkse productie. De daadwerkelijke productie is afhankelijk van bedrijfsuren, cyclustijden van batches, materiaaltoevoer, reiniging, omstellingen, stilstandtijd, coatingvereisten en verpakkingsprestaties. Een machine met een hoger nominaal vermogen produceert niet automatisch een kilogram met lagere kosten als deze inefficiënt draait of meer productverliezen veroorzaakt.
XFD vermeldt bijvoorbeeld een industriële elektromagnetische popcornproductielijn met een productie van ongeveer 80 kg/u, terwijl een configuratie met meerdere machines wordt vermeld op ongeveer 160 kg/u. Dit zijn modelspecifieke gepubliceerde capaciteiten, geen gegarandeerde productieresultaten voor elke fabriek. De werkelijke productie en kosten moeten worden geëvalueerd aan de hand van de geselecteerde configuratie en bedrijfsomstandigheden.
Bij het vergelijken van apparatuur kunnen fabrikanten de industriële elektromagnetische poeplijn met meerdere popcornmachines van XFD bekijken om te begrijpen hoe een opstelling met meerdere machines in een productieplan met een hogere productie kan passen.
De nuttige vergelijking is niet simpelweg de kostprijs van de ene machine tegenover de andere. Het zijn de totale kosten van het produceren van een kilogram acceptabele afgewerkte popcorn op het uitvoerniveau dat de fabriek realistisch kan handhaven.
Arbeid en energie moeten op een consistente manier aan het productieproces worden toegewezen. Als een fabriek verschillende producten op dezelfde apparatuur produceert, kan deze gedeelde kosten toewijzen op basis van machine-uren, productietijd, energieverbruik of een andere redelijke maatstaf die weerspiegelt hoe de bronnen worden gebruikt.
Registreer voor arbeid de bestede uren per productiedienst en bepaal welke activiteiten de batch ondersteunen. Gebruik voor energie metermetingen waar deze beschikbaar zijn. Als directe meting niet mogelijk is, kunnen schattingen worden gebaseerd op de gemeten werkelijke gebruikstijd en het verbruik van de apparatuur, maar de aannames moeten worden gedocumenteerd en gecontroleerd.
Automatisering kan een deel van de repetitieve hantering verminderen en helpen bij het coördineren van productiestadia, maar de daadwerkelijke besparingen hangen af van de productie-opstelling. Een volledig automatische lijn vereist mogelijk minder handmatige tussenkomst in bepaalde stadia, terwijl er nog steeds operators nodig zijn voor supervisie, aanvulling, sanering, onderhoud en kwaliteitscontrole.
Vergelijk bij het evalueren van een lijn de verwachte arbeidsuren en het energieverbruik per kilogram naast de aankoopprijs en de output. XFD's volledig automatische popcornproductie- en verpakkingslijn is één optie voor fabrieken die geïntegreerde productie- en verpakkingsapparatuur beoordelen. De gepubliceerde specificaties kunnen helpen bij het starten van de apparatuurvergelijking, terwijl een fabrieksspecifieke offerte en productiebeoordeling nodig zijn voor een betrouwbare kostenraming.
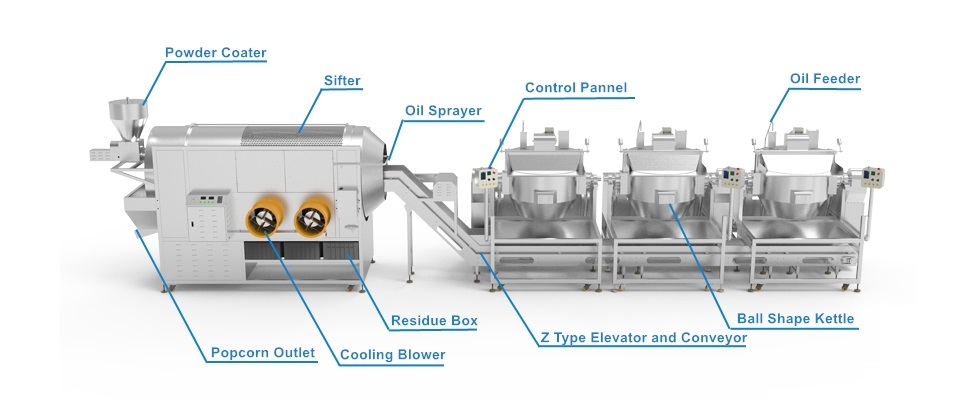
Voor afgewerkte gearomatiseerde popcorn is het poffen slechts één onderdeel van het productieproces. Coating, koeling en verpakking kunnen materiaal-, energie-, arbeids-, onderhouds- en afvalkosten toevoegen. Deze stadia moeten worden meegenomen wanneer het kostendoel een gecoat of verpakt product is in plaats van gewone gepofte popcorn.
Coatingkosten zijn afhankelijk van het type en de hoeveelheid suiker, karamel, olie, zout of toegepaste smaakstof. Als overtollige coating wordt weggegooid of de coating ongelijkmatig is, kan de fabriek meer ingrediënten per kilogram verkoopbaar product verbruiken. Koeling en transport moeten ook worden overwogen waar ze van invloed zijn op de doorvoer, productbehandeling of breuk.
De verpakkingskosten moeten worden berekend met behulp van het werkelijke aantal en type verbruikte verpakkingen. Een product verpakt in kleine zakjes voor de detailhandel kan bijvoorbeeld meer verpakkingsmateriaal per kilogram vereisen dan een bulkproduct. Afdichtingsdefecten, onnauwkeurige vulling en beschadigde zakken kunnen de kosten van de verkoopbare output verder verhogen.
XFD biedt ook een productielijn voor industriële hetelucht-popcornovens uitgerust voor popcornproductie en poedercoating. Bij het vergelijken van verschillende productiemethoden moeten fabrikanten de volledige verwerkingsvolgorde beoordelen, en niet alleen de pofstap, om de kosten van het eindproduct te begrijpen.
De meest effectieve kostenbesparingen komen meestal voort uit het identificeren van meetbare verliezen in plaats van simpelweg te kiezen voor de apparatuur met de laagste prijs. Fabrikanten kunnen beginnen met het bijhouden van een kleine set bedrijfsindicatoren over meerdere productieruns heen.
Elke voorgestelde wijziging moet worden getest op productkwaliteit, consistentie, voedselveiligheid en wensen van de klant. Het verminderen van het ingrediëntenverbruik is geen besparing als dit resulteert in een onaanvaardbare smaak, slechte coating of meer afgekeurd product. Evenzo is het verhogen van de lijnsnelheid niet voordelig als de stroomafwaartse koeling of verpakking de extra output niet aankan.
Fabrieken kunnen het volgende werkblad gebruiken om een kostprijs per kilogram te berekenen met behulp van hun eigen bedrijfsgegevens. De cijfers moeten dezelfde productieperiode besteden en alle kosten moeten dezelfde valuta gebruiken.
| Kostencategorie | Wat te registreren |
|---|---|
| Grondstoffen | Gebruikte maiskorrels, olie, suiker, zout en smaakgevende ingrediënten |
| Arbeid | Productie- en verpakkingsarbeid toegewezen aan de periode |
| Energie en nutsvoorzieningen | Gemeten of consistent geschat productie-energieverbruik |
| Verpakking | Zakken, dozen, etiketten en andere verpakkingsmaterialen |
| Apparatuur en onderhoud | Toewijzing van afschrijvingen, onderhoud en productiegerelateerde onderdelen |
| Overige fabricagekosten | Schoonmaakmiddelen en andere relevante productie-overhead |
| Totale productiekosten | Som van de toepasselijke kostencategorieën |
| Verkoopbare opbrengst | Totaal aantal kilogram eindproduct dat aan de kwaliteitseisen voldoet |
| Kosten per kilogram | Totale productiekosten gedeeld door verkoopbare opbrengst |
Gebruik voor een eerlijke vergelijking hetzelfde productrecept, dezelfde kostendefinities en dezelfde boekhoudperiode. Als twee lijnen verschillende popcornvariëteiten of verpakkingsformaten produceren, bereken dan de kosten voor elk product afzonderlijk voordat u de resultaten vergelijkt.
Het kiezen van apparatuur voor een popcornfabriek begint met het beoogde product, de verwachte output, de beschikbare ruimte, het productieproces en het niveau van automatisering. Een kleine onderneming en een fabriek die groothandelsklanten bedient, kunnen heel verschillende configuraties nodig hebben.
Het assortiment industriële apparatuur van XFD omvat elektromagnetische popcornproductielijnen, hetelucht-popcornproductie- en coatinglijnen, en geïntegreerde productie- en verpakkingsoplossingen. Deze opties bieden fabrikanten verschillende configuraties om te beoordelen op basis van hun capaciteitseisen en operationele plannen.
Bereid voordat u een offerte aanvraagt de informatie voor die de grootste invloed heeft op de kostenberekening:
Met deze gegevens kan de apparatuurconfiguratie worden geëvalueerd aan de hand van de productiedoelstellingen van de fabriek. Een nuttige offerte moet het mogelijk maken om de omvang van de apparatuur, capaciteitsaannames, installatievereisten en operationele overwegingen te vergelijken in plaats van alleen af te gaan op de aanschafprijs.
Voor fabrikanten die een nieuwe lijn plannen of een bestaande fabriek upgraden, biedt XFD industriële popcornproductieapparatuur voor verschillende capaciteitseisen. Neem contact op met XFD met uw beoogde capaciteit, popcorntype, coatingvereisten en verpakkingsbehoeften om een geschikte productielijnconfiguratie te bespreken en de verwachte operationele kosten te evalueren.
Hoe bereken je de kosten voor het produceren van één kilogram popcorn?
Bereken de totale productiekosten voor een bepaalde periode en deel deze door het aantal kilogram verkoopbare afgewerkte popcorn dat in dezelfde periode is geproduceerd. Neem grondstoffen, arbeid, energie, verpakking, apparatuurkosten, onderhoud en relevante productie-overhead op volgens de kostonomvang die wordt gemeten.
Wat is de grootste kostenpost bij de fabricage van popcorn?
Er is geen enkele kostencategorie die voor elke fabriek het grootst is. Inrediëntenprijzen, receptuur, tarieven voor arbeid, energieverbruik, verpakkingsformaat, productieschaal en productrendement beïnvloeden allemaal het resultaat. Fabrikanten moeten hun eigen productiegegevens gebruiken om de belangrijkste kostendrijvers te identificeren.
Verlaagt een popcornmachine met een hogere capaciteit altijd de kosten per kilogram?
Nee. Een hogere capaciteit kan sommige vaste kosten over meer opbrengst spreiden, maar de werkelijke kosten hangen af van de benuttingsgraad, het energieverbruik, de personeelsbezetting, het onderhoud, het productrendement en de stilstandtijd. Vergelijk de kosten per kilogram verkoopbaar eindproduct onder realistische bedrijfsomstandigheden.
Moet de verpakking worden opgenomen in de kosten per kilogram?
Ja, als de berekening bedoeld is om de kosten van verpakte afgewerkte popcorn weer te geven. Als de berekening betrekking heeft op bulkpopcorn vóór verpakking, leg die omvang dan duidelijk vast en bereken de verpakkingskosten afzonderlijk.
Hoe bereken je de kosten van karamelpopcorn per kilogram?
Neem de kosten van gepofte maïs, olie, suiker- of karamelingrediënten, andere receptcomponenten, arbeid, energie, coatinggerelateerde verwerking, eventuele verpakking en productieverliezen op. Deel de totale kosten door het aantal verkoopbare kilogram afgewerkte karamelpopcorn.
Welke informatie is nodig om de operationele kosten van een industriële popcornproductielijn te schatten?
Nuttige invoergegevens omvatten de beoogde output, het productrecept, de bedrijfsuren, het werkelijke energieverbruik, de arbeidsvereisten, het verpakkingsformaat, de onderhoudsaannames en het verwachte verkoopbare rendement. Apparatuurspecificaties en een fabrieksspecifieke offerte kunnen helpen om de basis te leggen voor verdere evaluatie.
 No.58 TongMing Road,TongAn District,XiaMen City,FuJian Province
 +86-592-5701935
als u geïnteresseerd bent in een xfd-product, laat ons een bericht achter, we zullen u spoedig antwoorden.
Copyright © 2012-2026 XFD XIAMEN MACHINERY TECHNOLOGY LTD..Alle rechten voorbehouden.
 Nederlands
 English
 Deutsch
 русский
 español
 português
 العربية
 हिंदी


